Skor Kredit OJK: Pahami Angka dan Cara Memperbaikinya
Cair.id
12 menit
Stephen Dawson / Unsplash
Ringkasan Cepat
- Skor kredit OJK, atau yang dikenal sebagai informasi debitur (iDeb) SLIK OJK, adalah catatan riwayat kredit seseorang yang menunjukkan kemampuan dalam mengelola utang.
- Membaca skor kredit berarti memahami tingkatan kolektibilitas (Kol 1-5) yang menggambarkan kelancaran pembayaran pinjamanmu.
- Faktor-faktor seperti ketepatan pembayaran, jumlah utang, dan riwayat kredit memengaruhi skor ini.
- Skor kredit yang baik membuka peluang persetujuan pinjaman dan suku bunga kompetitif, sementara skor buruk bisa menghambat.
- Memperbaiki skor kredit melibatkan disiplin pembayaran, mengurangi utang, dan memantau laporan SLIK secara berkala.
Pernah dengar istilah skor kredit atau BI Checking? Sekarang, istilah resminya adalah Sistem Layanan Informasi Keuangan (SLIK) OJK. Ini adalah catatan penting yang merekam semua riwayat pinjaman dan pembayaran utangmu di lembaga keuangan. Memahami cara membaca skor kredit OJK bukan hanya sekadar tahu angka, tapi juga kunci untuk membuka pintu ke berbagai fasilitas finansial, mulai dari kartu kredit, cicilan kendaraan, KPR, hingga pinjaman modal usaha. Skor kredit yang baik adalah aset berharga, sementara yang buruk bisa jadi penghalang besar. Artikel ini akan memandumu memahami seluk-beluk skor kredit OJK, dari cara mengeceknya, menginterpretasikan setiap tingkatan, hingga strategi konkret untuk memperbaikinya.
Apa Itu Skor Kredit OJK dan Mengapa Penting?
Skor kredit OJK adalah gambaran seberapa baik kamu mengelola kewajiban finansialmu, terutama yang berkaitan dengan utang. Informasi ini dikelola oleh Otoritas Jasa Keuangan (OJK) melalui SLIK. Setiap kali kamu mengajukan pinjaman, cicilan, atau kartu kredit, lembaga keuangan akan memeriksa riwayat ini untuk menilai risiko. Skor kredit yang baik menunjukkan bahwa kamu adalah peminjam yang bertanggung jawab dan dapat dipercaya, sehingga peluang pengajuanmu disetujui akan lebih besar. Sebaliknya, skor yang buruk bisa membuat pengajuanmu ditolak atau mendapatkan syarat pinjaman yang kurang menguntungkan.
Pentingnya skor kredit tidak bisa diremehkan. Ini bukan hanya tentang pinjaman besar seperti KPR atau kredit mobil, tapi juga memengaruhi hal-hal kecil seperti pengajuan kartu kredit, paylater, bahkan beberapa jenis cicilan barang elektronik. Dengan memahami dan menjaga skor kreditmu, kamu sedang membangun fondasi keuangan yang kuat untuk masa depan. Ini adalah alat yang memberdayakanmu untuk mengakses berbagai produk finansial yang bisa membantu mencapai tujuan keuanganmu.
Cara Mengecek Skor Kredit Melalui SLIK OJK
Sebelum bisa membaca skor kreditmu, tentu kamu harus tahu cara mengeceknya. Proses ini sekarang jauh lebih mudah dan bisa dilakukan secara online melalui layanan iDebku OJK. Kamu tidak perlu lagi datang langsung ke kantor OJK, cukup siapkan beberapa dokumen dan ikuti langkah-langkahnya dari rumah.
Langkah-langkah Mengakses iDebku OJK Online
Pertama, kunjungi situs resmi iDebku OJK. Kamu akan diminta untuk mengisi formulir permohonan dengan data diri lengkap, termasuk jenis identitas (KTP untuk WNI, Paspor untuk WNA). Pastikan semua data yang kamu masukkan akurat dan sesuai dengan dokumen identitasmu. Setelah mengisi formulir, kamu akan diminta untuk mengunggah dokumen pendukung seperti foto KTP atau paspor. Untuk memastikan keamanan, OJK biasanya akan meminta kamu untuk melakukan verifikasi wajah melalui video call atau mengunggah foto selfie dengan KTP.
Setelah semua data dan dokumen terkirim, OJK akan memproses permohonanmu. Biasanya, dalam beberapa hari kerja, kamu akan menerima email berisi hasil SLIK OJK. Laporan ini akan mencakup semua riwayat kreditmu, termasuk status kolektibilitas, jumlah pinjaman, dan riwayat pembayaran. Penting untuk menyimpan laporan ini dengan baik dan memeriksanya secara berkala untuk memastikan tidak ada kesalahan data atau aktivitas mencurigakan.
Memahami Tingkatan Skor Kredit (Kolektibilitas 1-5)
Inti dari cara membaca skor kredit OJK terletak pada pemahaman tingkatan kolektibilitas. Ini adalah sistem peringkat yang digunakan lembaga keuangan untuk menilai kualitas kreditmu. Ada lima tingkatan kolektibilitas, dari yang paling baik hingga yang paling buruk. Setiap tingkatan memiliki implikasi yang berbeda terhadap kemampuanmu mendapatkan pinjaman di masa depan.
Kol 1: Kredit Lancar
Ini adalah tingkatan terbaik. Kredit Lancar berarti kamu selalu membayar cicilan tepat waktu, bahkan sebelum jatuh tempo. Tidak ada tunggakan sama sekali. Jika skor kreditmu di Kol 1, kamu dianggap sebagai debitur yang sangat bertanggung jawab dan memiliki risiko rendah. Lembaga keuangan akan sangat senang memberikan pinjaman kepadamu, seringkali dengan penawaran suku bunga yang lebih baik.
Kol 2: Kredit Dalam Perhatian Khusus (DPK)
Kredit DPK berarti kamu memiliki tunggakan pembayaran antara 1-90 hari. Ini menunjukkan ada sedikit keterlambatan, namun belum terlalu parah. Meskipun masih memungkinkan untuk mendapatkan pinjaman, lembaga keuangan akan lebih berhati-hati dan mungkin memberikan syarat yang lebih ketat atau suku bunga yang lebih tinggi. Ini adalah sinyal peringatan untuk segera memperbaiki kebiasaan pembayaranmu.
Kol 3: Kredit Tidak Lancar
Jika skor kreditmu di Kol 3, artinya kamu memiliki tunggakan pembayaran antara 91-120 hari. Pada tahap ini, kamu sudah dianggap sebagai debitur berisiko tinggi. Kemungkinan besar, pengajuan pinjamanmu akan ditolak oleh sebagian besar lembaga keuangan. Kamu perlu segera mengambil tindakan serius untuk melunasi tunggakan dan memperbaiki riwayat kreditmu.
Kol 4: Kredit Diragukan
Kredit Diragukan berarti tunggakan pembayaranmu sudah mencapai 121-180 hari. Pada tingkatan ini, lembaga keuangan sudah mulai meragukan kemampuanmu untuk melunasi utang. Hampir semua pengajuan pinjaman akan ditolak. Ini adalah situasi yang sangat serius dan membutuhkan intervensi segera untuk menghindari masalah yang lebih besar.
Kol 5: Kredit Macet
Ini adalah tingkatan terburuk, dengan tunggakan pembayaran lebih dari 180 hari. Kredit Macet berarti kamu dianggap tidak mampu atau tidak mau melunasi utangmu. Pada titik ini, lembaga keuangan mungkin akan mengambil tindakan hukum atau menjual utangmu ke pihak ketiga. Mendapatkan pinjaman baru akan sangat sulit, bahkan hampir mustahil, sampai kamu berhasil menyelesaikan semua utang yang macet.
Faktor-faktor Penentu Skor Kredit Anda
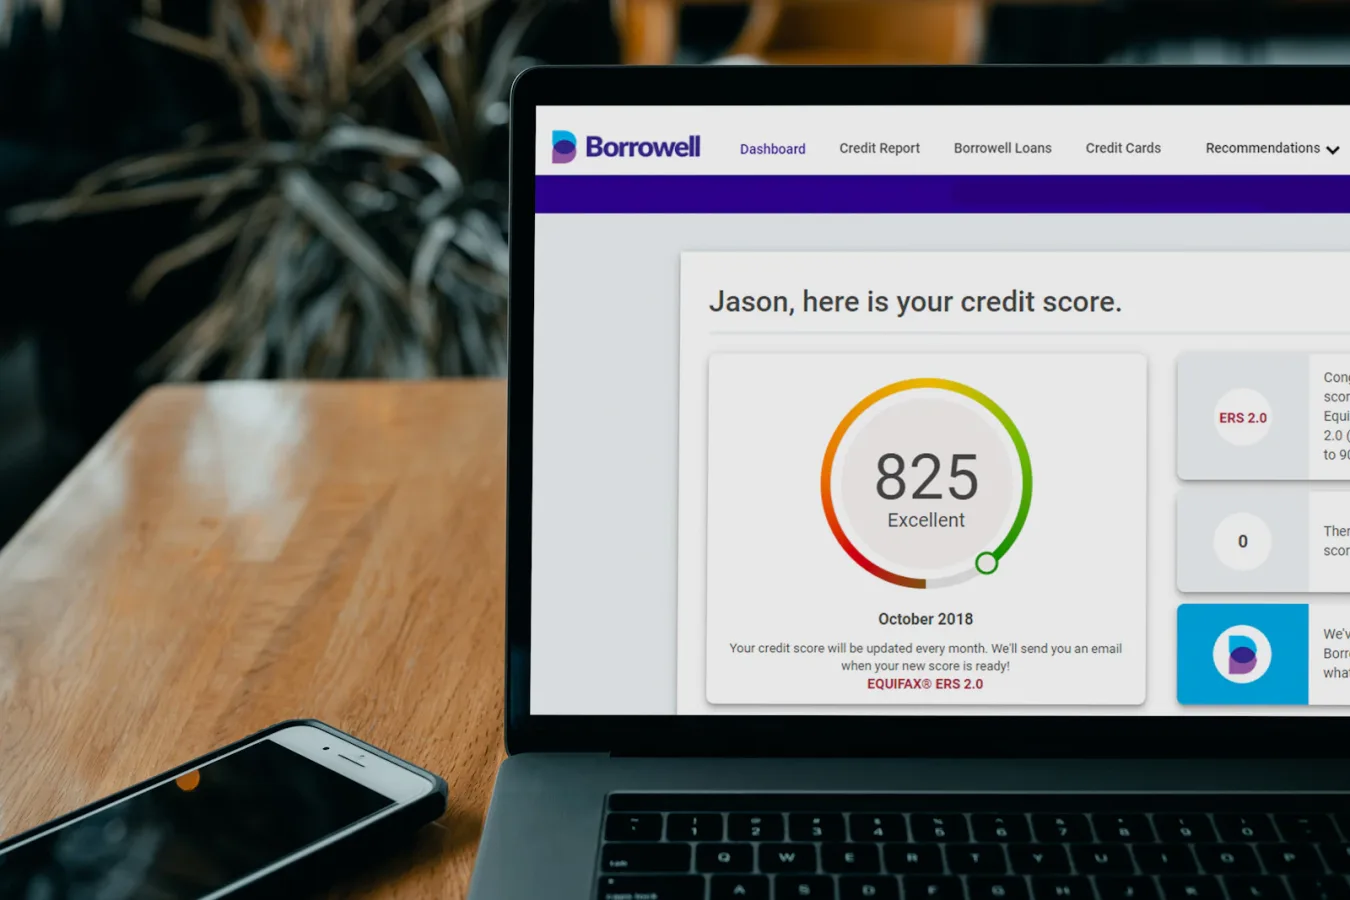
Skor kredit tidak hanya ditentukan oleh satu faktor, melainkan kombinasi dari beberapa elemen penting dalam riwayat finansialmu. Memahami faktor-faktor ini akan membantumu fokus pada area yang perlu diperbaiki untuk meningkatkan skor.
Riwayat Pembayaran
Ini adalah faktor paling krusial. Ketepatan waktu pembayaran cicilan pinjaman, kartu kredit, atau paylater sangat memengaruhi skor kreditmu. Pembayaran yang selalu tepat waktu akan membangun riwayat positif, sementara keterlambatan atau tunggakan akan menurunkan skor secara signifikan. Bahkan keterlambatan satu hari pun bisa tercatat dan memengaruhi persepsi lembaga keuangan.
Jumlah Utang yang Digunakan (Credit Utilization)
Ini mengacu pada rasio antara jumlah utang yang kamu miliki dengan total batas kredit yang tersedia. Misalnya, jika kamu punya kartu kredit dengan batas Rp10 juta dan saldo terpakai Rp8 juta, rasio penggunaan kreditmu adalah 80%. Rasio yang tinggi (di atas 30-50%) sering dianggap sebagai tanda risiko, karena menunjukkan kamu sangat bergantung pada utang. Menjaga rasio ini tetap rendah akan berdampak positif pada skor kreditmu.
Lama Riwayat Kredit
Semakin lama kamu memiliki riwayat kredit yang baik, semakin positif dampaknya pada skor. Ini menunjukkan konsistensi dalam mengelola utang dari waktu ke waktu. Oleh karena itu, penting untuk tidak menutup akun kredit lama yang memiliki riwayat pembayaran baik, meskipun kamu tidak sering menggunakannya.
Jenis Kredit yang Digunakan
Memiliki campuran jenis kredit yang sehat (misalnya, kartu kredit, cicilan kendaraan, KPR) dan mengelolanya dengan baik bisa menunjukkan kemampuanmu dalam menangani berbagai jenis kewajiban finansial. Namun, terlalu banyak jenis kredit baru dalam waktu singkat juga bisa dianggap berisiko.
Permohonan Kredit Baru
Setiap kali kamu mengajukan pinjaman atau kartu kredit baru, lembaga keuangan akan melakukan pemeriksaan kredit (hard inquiry) yang tercatat di SLIK. Terlalu banyak permohonan kredit dalam waktu singkat bisa menurunkan skor kreditmu sementara, karena dianggap sebagai tanda kebutuhan finansial yang mendesak atau risiko yang lebih tinggi.
Cara Membaca dan Menginterpretasikan Laporan SLIK OJK Secara Menyeluruh
Laporan SLIK OJK lebih dari sekadar tingkatan kolektibilitas. Di dalamnya terdapat detail informasi yang sangat berharga untuk memahami kesehatan finansialmu. Setelah kamu mendapatkan laporan iDebku, luangkan waktu untuk membacanya dengan cermat.
Identitas Debitur
Pastikan semua data pribadimu (nama, NIK, alamat) sudah benar. Kesalahan identitas bisa menyebabkan laporanmu tercampur dengan orang lain atau informasi yang tidak akurat.
Daftar Fasilitas Kredit
Bagian ini akan menampilkan semua fasilitas kredit yang pernah atau sedang kamu miliki. Ini termasuk pinjaman bank, kartu kredit, cicilan multifinance, hingga paylater. Periksa setiap entri: nama lembaga keuangan, jenis fasilitas, tanggal mulai dan berakhir, plafon kredit, baki debet (sisa utang), dan yang terpenting, status kolektibilitas untuk setiap fasilitas.
Riwayat Pembayaran
Laporan akan menunjukkan riwayat pembayaran bulananmu untuk setiap fasilitas kredit. Perhatikan apakah ada keterlambatan yang tercatat. Keterlambatan pembayaran akan ditandai dan menjadi penyebab utama skor kredit yang buruk. Jika ada pembayaran yang kamu yakin sudah dilakukan tepat waktu namun tercatat terlambat, segera hubungi lembaga keuangan terkait untuk klarifikasi.
Informasi Penjamin (Jika Ada)
Jika kamu pernah menjadi penjamin pinjaman orang lain, informasi ini juga akan muncul. Ingat, sebagai penjamin, riwayat pembayaran pinjaman yang kamu jamin juga akan memengaruhi skor kreditmu. Pastikan pinjaman yang kamu jamin juga berjalan lancar.
Catatan Penting
Periksa laporan SLIK OJK secara rutin, setidaknya setahun sekali. Ini membantumu mendeteksi potensi kesalahan data atau aktivitas penipuan yang bisa merugikan skor kreditmu.
Dampak Memiliki Skor Kredit yang Buruk
Skor kredit yang buruk, terutama di Kol 3, 4, atau 5, bisa membawa konsekuensi serius bagi kehidupan finansialmu. Dampaknya tidak hanya terbatas pada penolakan pinjaman, tetapi juga bisa memengaruhi berbagai aspek lain.
Kesulitan Mendapatkan Pinjaman Baru
Ini adalah dampak paling jelas. Bank dan lembaga keuangan lain akan sangat enggan memberikan pinjaman kepada individu dengan skor kredit buruk karena dianggap berisiko tinggi. Ini berlaku untuk KPR, kredit kendaraan, kartu kredit, bahkan pinjaman online legal.
Suku Bunga Lebih Tinggi
Jika pun ada lembaga yang bersedia memberikan pinjaman, kemungkinan besar kamu akan dikenakan suku bunga yang jauh lebih tinggi. Ini adalah kompensasi bagi lembaga atas risiko yang lebih besar. Akibatnya, total biaya pinjamanmu akan membengkak.
Pembatasan Akses Layanan Finansial
Beberapa layanan finansial lain, seperti pengajuan kartu pascabayar untuk telepon seluler atau bahkan sewa apartemen, terkadang juga mempertimbangkan skor kredit. Skor buruk bisa membatasi aksesmu ke layanan-layayanan ini.
Stres dan Tekanan Finansial
Terjebak dalam lingkaran utang dan kesulitan mendapatkan bantuan finansial bisa menyebabkan stres dan tekanan mental yang signifikan. Ini bisa memengaruhi kualitas hidup dan produktivitasmu secara keseluruhan.
Strategi Efektif untuk Memperbaiki Skor Kredit yang Rendah
Jika skor kreditmu tidak sesuai harapan, jangan panik. Ada langkah-langkah konkret yang bisa kamu ambil untuk memperbaikinya. Proses ini memang membutuhkan waktu dan disiplin, tapi hasilnya akan sangat berharga.
Fokus Melunasi Tunggakan (Jika Ada)
Ini adalah prioritas utama. Jika kamu memiliki tunggakan di Kol 2, 3, 4, atau 5, segera lunasi. Mulailah dengan pinjaman yang memiliki tunggakan paling lama atau bunga tertinggi. Jika kesulitan, jangan ragu untuk menghubungi lembaga keuangan dan negosiasikan restrukturisasi pinjaman atau jadwal pembayaran yang lebih ringan. Komunikasi proaktif lebih baik daripada menghilang.
Bayar Cicilan Tepat Waktu dan Penuh
Setelah tunggakan teratasi, fokuslah untuk selalu membayar cicilan tepat waktu, bahkan sebelum jatuh tempo. Atur pengingat otomatis atau autodebet agar tidak terlewat. Konsistensi dalam pembayaran tepat waktu adalah fondasi utama untuk membangun kembali skor kredit yang sehat.
Kurangi Penggunaan Kredit (Credit Utilization)
Usahakan untuk menjaga rasio penggunaan kreditmu di bawah 30%, idealnya lebih rendah lagi. Jika kamu punya kartu kredit dengan batas Rp10 juta, usahakan saldo terpakai tidak lebih dari Rp3 juta. Ini menunjukkan bahwa kamu tidak terlalu bergantung pada utang dan memiliki kapasitas untuk membayar.
Hindari Mengajukan Kredit Baru Terlalu Sering
Setiap permohonan kredit baru akan tercatat dan bisa menurunkan skor sementara. Beri jeda waktu yang cukup antar pengajuan, terutama jika kamu sedang dalam proses memperbaiki skor. Fokus pada pengelolaan kredit yang sudah ada.
Periksa Laporan SLIK Secara Berkala
Setelah mengambil langkah-langkah perbaikan, pantau progresmu dengan memeriksa laporan SLIK OJK secara berkala. Pastikan semua pembayaranmu tercatat dengan benar dan tidak ada kesalahan data. Jika menemukan kesalahan, segera ajukan koreksi ke lembaga keuangan terkait dan OJK.
Berapa Lama Waktu yang Dibutuhkan untuk Memperbaiki Skor Kredit?
Pertanyaan ini sering muncul, dan jawabannya bervariasi. Memperbaiki skor kredit bukanlah proses instan. Informasi negatif seperti tunggakan atau kredit macet bisa tetap tercatat di SLIK OJK selama beberapa tahun, bahkan setelah kamu melunasinya. Namun, dampak terburuknya akan berkurang seiring waktu dan dengan adanya riwayat pembayaran positif yang baru.
Secara umum, dibutuhkan waktu minimal 6 bulan hingga 2 tahun untuk melihat perbaikan signifikan, tergantung seberapa parah skor kreditmu sebelumnya. Kuncinya adalah konsistensi. Semakin lama kamu menunjukkan perilaku pembayaran yang baik dan bertanggung jawab, semakin cepat skor kreditmu akan pulih dan kembali ke Kol 1. Jangan menyerah jika hasilnya tidak terlihat instan; teruslah membangun kebiasaan finansial yang sehat.
Mencegah Skor Kredit Menurun: Kebiasaan Keuangan yang Baik
Lebih baik mencegah daripada mengobati. Menjaga skor kredit tetap baik jauh lebih mudah daripada memperbaikinya setelah rusak. Berikut adalah beberapa kebiasaan keuangan yang bisa kamu terapkan.
Buat Anggaran dan Patuhi
Anggaran membantumu melacak pemasukan dan pengeluaran, memastikan kamu memiliki cukup dana untuk membayar cicilan tepat waktu. Dengan anggaran yang jelas, kamu bisa menghindari pengeluaran berlebihan yang berujung pada kesulitan membayar utang.
Prioritaskan Pembayaran Utang
Jadikan pembayaran cicilan sebagai prioritas utama dalam pengeluaran bulananmu. Jangan tunda atau gunakan dana yang seharusnya untuk cicilan demi kebutuhan lain yang kurang mendesak.
Hindari Utang Konsumtif Berlebihan
Meskipun kartu kredit dan paylater menawarkan kemudahan, gunakanlah dengan bijak. Hindari membeli barang-barang yang tidak terlalu penting dengan utang, terutama jika kamu tidak yakin bisa melunasinya tepat waktu.
Siapkan Dana Darurat
Dana darurat bisa menjadi penyelamat saat ada kejadian tak terduga yang mengganggu kemampuanmu membayar cicilan. Dengan dana darurat, kamu tidak perlu menunggak pembayaran saat ada krisis finansial.
Pertanyaan Umum Seputar Skor Kredit dan SLIK OJK
Ingin lihat gambaran yang lebih konkret sesuai situasimu sendiri? Coba Cair Check.
Apakah skor kredit OJK sama dengan BI Checking?
Ya, pada dasarnya sama. BI Checking adalah istilah lama yang digunakan saat informasi kredit masih dikelola oleh Bank Indonesia. Sejak tahun 2014, pengelolaan informasi debitur dialihkan ke OJK melalui Sistem Layanan Informasi Keuangan (SLIK), dan layanan untuk masyarakat disebut iDebku OJK.
Apakah pinjaman online (pinjol) memengaruhi skor kredit OJK?
Pinjaman online yang legal dan terdaftar di OJK akan memengaruhi skor kreditmu. Jika kamu membayar tepat waktu, skor akan positif. Namun, jika menunggak, skor kreditmu akan terpengaruh negatif. Pinjol ilegal tidak tercatat di SLIK OJK, namun risikonya jauh lebih besar.
Berapa lama riwayat kredit tercatat di SLIK OJK?
Informasi kredit, baik yang positif maupun negatif, umumnya tercatat di SLIK OJK selama beberapa tahun. Riwayat pembayaran yang buruk bisa tetap terlihat hingga 2-5 tahun, meskipun dampaknya akan berkurang seiring waktu jika kamu mulai membangun riwayat positif.
Bisakah saya mengajukan pinjaman jika skor kredit saya di Kol 3 atau lebih buruk?
Sangat sulit. Sebagian besar lembaga keuangan akan menolak pengajuan pinjaman jika skor kreditmu di Kol 3 (Kredit Tidak Lancar) atau lebih buruk. Kamu perlu memperbaiki skor kreditmu terlebih dahulu sebelum mencoba mengajukan pinjaman lagi.
Apa yang harus dilakukan jika ada kesalahan data di laporan SLIK OJK?
Jika kamu menemukan kesalahan data di laporan SLIK OJK, segera hubungi lembaga keuangan yang melaporkan data tersebut untuk meminta koreksi. Jika tidak ada respons, kamu bisa mengajukan pengaduan ke OJK melalui layanan konsumen mereka.